Kenaikan Defisit APBN 2026 Akibat Krisis di Timur Tengah
JAKARTA — Konflik di kawasan Timur Tengah yang berujung pada penutupan Selat Hormuz, jalur vital yang menjadi penghubung sekitar 20% hingga 30% perdagangan minyak dunia, diproyeksikan akan memengaruhi stabilitas keuangan negara. Dampaknya, defisit Anggaran Pendapatan dan Belanja Negara (APBN) 2026 diperkirakan melebihi ambang batas 3% terhadap Produk Domestik Bruto (PDB).
Direktur Kebijakan dan Program Prasasti Center for Policy Studies, Piter Abdullah, menyatakan bahwa pelebaran defisit APBN 2026 di atas 3% adalah hal yang tidak bisa dihindari. Menurutnya, krisis di kawasan tersebut akan memberi dampak signifikan terhadap postur anggaran melalui dua jalur utama, yaitu anjloknya proyeksi penerimaan negara dan meningkatnya beban belanja subsidi.
“Kata kunci yang ingin kami sampaikan dari Prasasti adalah pelebaran di atas 3% sepertinya adalah sebuah keniscayaan,” ujarnya dalam diskusi dengan media di Jakarta.
Asumsi Makro APBN 2026 yang Meleset
Awalnya, APBN 2026 dirancang dengan asumsi harga minyak di level US$70 per barel dan nilai tukar rupiah di kisaran Rp16.500 per dolar AS, dengan target defisit yang dianggap aman sebesar 2,68% dari PDB. Namun, tekanan eksternal akibat krisis global telah mengubah situasi.
Harga minyak Brent diproyeksikan naik hingga US$100 per barel, sementara rupiah diperkirakan melemah ke level Rp17.000 per dolar AS. Bahkan, Piter menyebut potensi kenaikan harga minyak hingga US$140 per barel.
Dampak Kenaikan Harga Minyak dan Pelemahan Rupiah
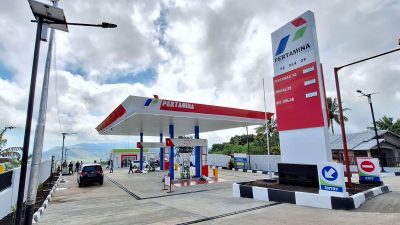
Kondisi ini menyebabkan pembengkakan pengeluaran yang masif. Berdasarkan analisis Prasasti, setiap kenaikan US$10 pada harga minyak Brent per barel dapat meningkatkan biaya subsidi BBM hingga 30%. Sementara itu, setiap pelemahan nilai tukar sebesar Rp500 terhadap dolar AS berpotensi meningkatkan beban subsidi agregat sebesar 3%.
Masalahnya, saat kebutuhan belanja meningkat, penerimaan negara justru diproyeksikan menurun. Piter menjelaskan bahwa transmisi krisis global akan memperlambat pertumbuhan ekonomi domestik karena tambahan tekanan inflasi, yang berujung pada menurunnya pendapatan pajak.
Tiga Skenario Respons Pemerintah
Dengan guncangan tersebut, Piter memaparkan tiga skenario respons pemerintah:
- Skenario Pertama: Pemerintah membiarkan harga minyak mentah tertransmisi penuh ke harga BBM domestik tanpa intervensi subsidi. Langkah ini dinilai berisiko tinggi memicu inflasi tak terkendali, menghancurkan daya beli, dan meningkatkan angka pengangguran.
- Skenario Kedua: Pemerintah menahan penuh harga BBM. Meski langkah ini dinilai sangat berat, karena akan memaksimalkan beban subsidi pada APBN.
- Skenario Ketiga: Yang dinilai paling rasional adalah skenario moderat, di mana pemerintah membagi beban antara kenaikan harga BBM dan penebalan subsidi APBN.
Piter menyarankan pemerintah untuk mengambil langkah luar biasa seperti masa pandemi, yakni dengan menerbitkan instrumen hukum seperti Peraturan Pemerintah Pengganti Undang-Undang (Perppu) yang mengizinkan defisit di atas 3% seperti era pandemi.
Ancaman ‘Snowball Effect’ Pembiayaan
Di luar tantangan fiskal, Piter juga mengingatkan bahaya dari sisi pembiayaan. Defisit yang melebar berarti pemerintah harus menarik lebih banyak utang melalui penerbitan Surat Utang Negara (SUN). Permintaan obligasi negara terlihat mengalami penurunan pada 2025–2026, yang mengindikasikan pelemahan minat pasar terhadap Indonesia.
Tantangannya, sentimen investor global saat ini tengah memburuk akibat ketidakpastian perang. Kondisi ini diperparah oleh tekanan outlook negatif dari lembaga pemeringkat internasional terhadap Indonesia seperti Moody’s dan Fitch yang menurunkan outlook Indonesia dari Stabil menjadi Negatif.
“Bahasa sederhananya, kamu boleh ngutang seberapapun [lewat izin defisit lebar], tapi pertanyaannya, emangnya ada yang mau ngutangin? Kalaupun kita bisa mencari utang, itu pasti dengan biaya dan yield yang lebih tinggi,” paparnya.
Tanpa efisiensi yang ketat, utang dengan imbal hasil alias yield mahal ini hanya akan memperburuk debt service ratio Indonesia atau rasio utang pokok dan bunga utang terhadap pendapatan negara.
Piter menggarisbawahi perkembangan tersebut berisiko memicu snowball effect (efek bola salju), yaitu beban utang makin memberatkan APBN, rating utang Indonesia makin terpuruk, dan pada akhirnya pemerintah dipaksa membayar bunga utang yang jauh lebih mahal di masa depan.
Rusmawan adalah seorang penulis berita online yang serbabisa dalam menguraikan berbagai peristiwa menjadi berita yang jelas dan ringan. Ia suka membaca opini, melakukan riset pendek, dan membuat rangkuman harian. Di waktu senggang, ia menikmati musik instrumental. Motto: “Informasi yang baik dimulai dari niat yang baik.”