Kinerja Keuangan INDF pada Kuartal III 2025
PT Indofood Sukses Makmur Tbk (INDF) mencatat penurunan laba bersih sepanjang Januari hingga September 2025. Meskipun demikian, segmen bisnis agribisnis dianggap sebagai pendorong utama kinerja perusahaan ke depan.
Pendapatan INDF pada kuartal III 2025 mencapai Rp 90,98 triliun, meningkat 4,64% secara year on year (yoy). Namun, laba bersih INDF turun 10% yoy menjadi Rp 7,88 triliun. Penurunan ini disebabkan oleh kenaikan biaya keuangan yang signifikan, hampir dua kali lipat menjadi Rp 4,5 triliun. Kerugian selisih kurs yang belum terealisasi dari aktivitas pembiayaan sebesar Rp 1,6 triliun juga berkontribusi terhadap penurunan laba.
Segmen Agribisnis Menjadi Pendorong Utama
Jessica Leonardy, Equity Analyst OCBC Sekuritas, menjelaskan bahwa segmen agribisnis menjadi pendorong utama pertumbuhan INDF. Pendapatan segmen ini melonjak 32,5% yoy pada kuartal III 2025. Pertumbuhan ini didorong oleh harga rata-rata penjualan (ASP) yang lebih tinggi dan volume penjualan produk berbasis kelapa sawit, termasuk CPO, minyak nabati, dan minyak inti sawit (PKO).
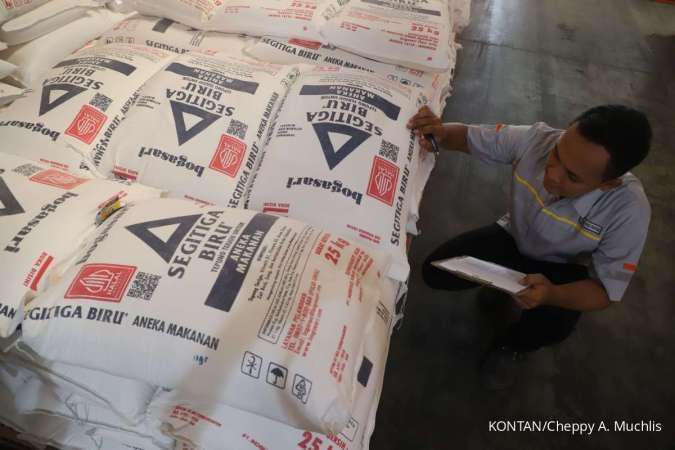
Sementara itu, CBP mencatat pertumbuhan penjualan yang relatif moderat sebesar 1,5% yoy pada September 2025. Pertumbuhan ini terutama didorong oleh peningkatan volume di pasar domestik dan ekspor. Bogasari juga menghasilkan pertumbuhan penjualan yang datar pada sembilan bulan di 2025, dengan profitabilitas yang sehat didukung oleh pertumbuhan volume 3% yoy dan biaya bahan baku yang lebih rendah.
Peluncuran Produk Baru
Sepanjang Januari hingga September 2025, INDF meluncurkan 50 SKU baru dengan tujuan memastikan ketersediaan produk di pasar. Jessica menyebutkan bahwa produk-produk baru ini menunjukkan kinerja awal yang menggembirakan, meskipun kontribusinya terhadap total pendapatan masih sedikit.
Peluncuran produk utama meliputi Indomilk Kids Yogurt di segmen produk susu dan Indofood Sosis Eat di segmen bumbu dapur. Kedua produk ini didistribusikan terutama melalui saluran perdagangan modern.
Pertumbuhan Segmen Perkebunan
Vita Lestari, Analis Sinarmas Sekuritas, mencatat bahwa divisi perkebunan tumbuh 31% yoy. Produksi CPO meningkat 4% menjadi 513.000 ton, didorong oleh pasokan tandan buah segar (TBS) eksternal yang lebih tinggi. Hasilnya, margin EBIT perkebunan meningkat menjadi 21,4%.
Segmen minyak dan lemak nabati mencatat pertumbuhan 18% yoy, meskipun margin EBIT sedikit menurun menjadi 3,7% karena tingginya biaya input. ICBP melaporkan pertumbuhan pendapatan yang moderat sebesar 1,5% per September 2025, akibat permintaan domestik yang melemah.
Proyeksi Kinerja Ke Depan
Vita memandang kinerja agribisnis yang kuat sebagai pendorong utama pendapatan untuk tahun 2025. Pertumbuhan ini didukung oleh harga komoditas yang lebih kuat, peningkatan efisiensi produksi, dan integrasi hilir yang semakin baik.
“Ke depannya, kami memperkirakan pendapatan kuartal IV – 2025 akan membaik secara berurutan, didukung oleh permintaan musim liburan dan manajemen biaya yang disiplin,” kata Vita.
Jessica juga melihat segmen bisnis agribisnis tetap menjadi pendorong pertumbuhan utama. Pendapatan agribisnis diperkirakan akan terus menjadi kontributor terbesar bagi pertumbuhan penjualan secara keseluruhan. “Sehingga kami memproyeksikan pendapatan agribisnis akan tumbuh sebesar 25% yoy, menyusul kinerja sembilan bulan yang kuat,” imbuhnya.
Dinamika Harga CPO
Dinamika harga CPO yang menguntungkan ini semakin didukung oleh implementasi mandat B40 yang sedang berlangsung dan rencana untuk menerapkan B45 sebelum berkembang menuju mandat B50. Selain itu, Perjanjian Kemitraan Ekonomi Komprehensif Indonesia-Uni Eropa (IEU-CEPA) yang akan datang juga menjadi faktor pendukung.
Jessica memproyeksikan pendapatan dan laba bersih INDF tahun 2025 masing-masing mencapai Rp 121,52 triliun dan Rp 10,2 triliun. Adapun pada tahun 2024, INDF mengantongi pendapatan Rp 115,78 triliun dan laba bersih Rp 8,64 triliun.
Rekomendasi Saham INDF
Jessica, Vita, dan Analis Indo Premier Sekuritas Nicholas Bryan merekomendasikan Buy saham INDF dengan target harga masing-masing Rp 9.600 per saham, Rp 8.600 per saham, dan Rp 11.200 per saham.