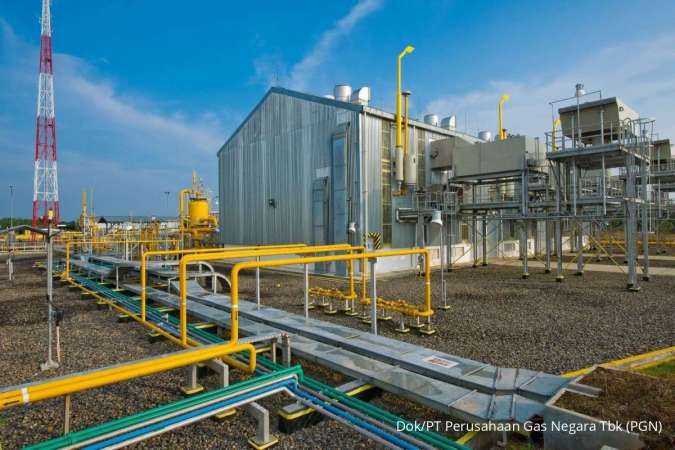
Kinerja PGN pada Januari–September 2025
PT Perusahaan Gas Negara Tbk (PGN) atau PGAS, yang merupakan subholding gas Pertamina, mencatat kinerja yang tidak seragam antara pendapatan dan laba selama periode Januari–September 2025. Meskipun pendapatan meningkat, laba bersih mengalami penurunan. Hal ini menunjukkan bahwa efisiensi operasional serta percepatan proyek strategis menjadi faktor penting untuk menjaga prospek fundamental PGAS di tahun 2026.
Berdasarkan laporan keuangan, PGAS mencatat pendapatan sebesar US$ 2,92 miliar pada periode tersebut, meningkat 3,78% dibandingkan US$ 2,82 miliar pada periode yang sama tahun lalu. Namun, beban pokok pendapatan juga meningkat sebesar 8,59% YoY menjadi US$ 2,42 miliar. Akibatnya, laba bersih PGAS turun 9,68% dari US$ 263,38 juta menjadi US$ 237,89 juta.
Analisis dari Ahli Investasi
Nafan Aji Gusta, Senior Investment Analyst Mirae Asset Sekuritas, menyatakan bahwa PGAS masih perlu melakukan optimalisasi dan peningkatan efisiensi di berbagai lini operasi. Ia berharap laba bersih PGAS dapat sustain, bahkan tumbuh di masa mendatang. Selain itu, Nafan melihat proyek-proyek strategis PGAS menunjukkan kemajuan solid sepanjang sembilan bulan, sesuai dengan rencana kerja yang telah ditetapkan.
Beberapa proyek utama PGAS yang sedang berkembang antara lain:
– Proyek transportasi minyak memasuki tahap engineering, procurement, and construction (EPC).
– Proyek biometana telah mencapai 5% dari fase konstruksi.
– Pembangunan jaringan kota gas terus berlanjut, dengan total 26.182 jaringan hingga kuartal III.
– Proyek LNG Hub Arun mencatat progres signifikan, dengan pembangunan tangki mencapai 86% dan fasilitas non-tangki 97%.
Nafan berharap PGAS dapat meningkatkan percepatan pengembangan proyek LNG Hub Arun agar bisa segera beroperasi sesuai target, sehingga mendorong fundamental PGAS pada tahun 2026.
Prediksi Harga Minyak dan Dampak pada Margin
Analisis dari J.P. Morgan Sekuritas Indonesia mengungkapkan bahwa harga minyak diperkirakan akan turun pada 2026 karena keseimbangan suplai-permintaan akan beralih ke surplus. Peralihan dari suplai gas konvensional ke LNG untuk pelanggan HGBT dinilai sebagai faktor yang meningkatkan margin bagi PGAS.
Margin LNG diperkirakan meningkat menjadi US$ 2/mmbtu, dibanding sekitar US$ 1/mmbtu untuk gas konvensional HGBT. Berdasarkan perhitungan, kondisi ini akan memberikan kontribusi kenaikan laba sebesar 5% untuk PGAS. Meskipun harga jual LNG memiliki lag satu kuartal, PGAS membeli LNG dari pasar spot dengan indeks harga minyak (slope sekitar 16%).
Dengan asumsi margin US$ 2/mmbtu tetap terjaga, estimasi laba tahun 2026 akan lebih tinggi 9% dari konsensus.
Volume Perdagangan dan Permintaan Gas
Tim Riset Ina Sekuritas Indonesia mencatat bahwa volume perdagangan dan penjualan gas turun secara tahunan karena produsen besar mengurangi pasokan dan permintaan pelanggan melemah. Namun, gas pipa masih mendominasi pasokan sebesar 90%, sementara LNG berkontribusi 10%. Dari sisi pemasok, Grup Pertamina menyumbang 42% pasokan, dengan sebagian besar sisanya berasal dari Blok Corridor.
Permintaan gas terutama berasal dari industri listrik, kimia, keramik, makanan, kaca, dan metal. Volume transmisi meningkat seiring kenaikan aliran gas ke kilang di Kalimantan, pembangkit listrik di Jawa, dan kawasan industri di Jawa Timur. Aktivitas regasifikasi LNG dan pemrosesan LPG juga membaik.
Proyeksi Harga dan Rekomendasi Analis
Rentang gas spread diproyeksikan berada pada level US$ 1,6–US$1,8 per mmbtu pada tahun 2025, dengan potensi volatilitas kuartalan seiring meningkatnya porsi LNG dalam struktur pasokan. Peningkatan ini dikhawatirkan menekan daya beli pelanggan karena biaya LNG yang lebih tinggi.
Tim Riset Ina Sekuritas merekomendasikan saham PGAS dengan rekomendasi Neutral dan target harga Rp 1.900 per saham. Sementara itu, analis J.P. Morgan Sekuritas merekomendasikan investor untuk Overweight saham PGAS dengan target harga Rp 2.200 per saham. Nafan memberikan rekomendasi Add saham PGAS dengan target harga Rp 1.965 per saham.