Tiga Risiko Utama yang Mengancam Perbankan Indonesia pada Tahun 2026–2030
Di tengah stabilitas yang terlihat pada sektor perbankan Indonesia, ada tiga risiko utama yang perlu menjadi perhatian serius. Meskipun risiko-risiko tradisional seperti kredit, operasional, dan likuiditas tetap relevan, ketiga risiko ini—perubahan iklim, disrupsi teknologi, dan serangan siber—berpotensi menjadi penentu daya tahan bank ke depan.
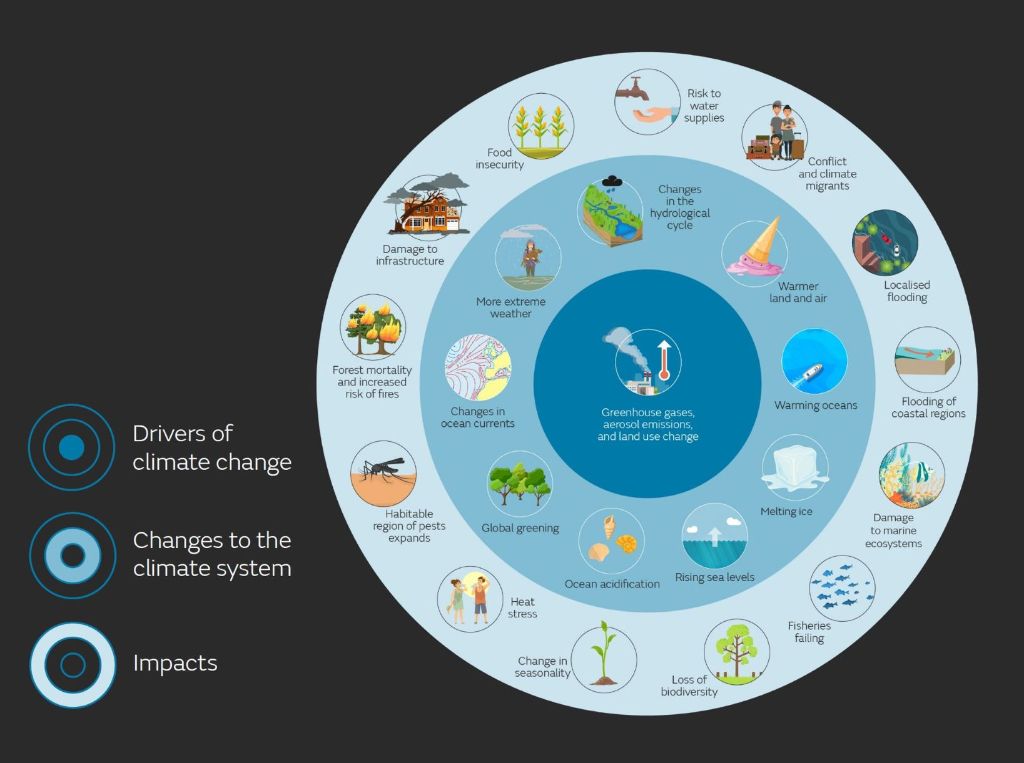
1. Perubahan Iklim: Risiko Kredit yang Datang dari Alam
Perubahan iklim sering dianggap sebagai isu lingkungan atau tanggung jawab sosial perusahaan (CSR). Namun dalam praktiknya, iklim telah menjadi risiko kredit yang nyata. Di Indonesia, bencana alam seperti banjir besar di Sumatera, Jabodetabek, Semarang, Bali, dan Kalimantan dalam beberapa tahun terakhir menunjukkan bagaimana:
- Aktivitas usaha debitur terganggu
- Arus kas UMKM melemah
- Nilai agunan properti menurun
Bagi bank yang portofolionya terkonsentrasi pada sektor pertanian, perdagangan, dan UMKM, kejadian ini bukan anomali, melainkan pola risiko baru. Otoritas dan lembaga internasional bahkan telah mendorong agar risiko iklim dimasukkan dalam stress testing dan penilaian risiko kredit jangka menengah. Di Indonesia, OJK melalui kebijakan keuangan berkelanjutan juga mulai menuntut bank untuk lebih transparan dan bertanggung jawab terhadap dampak lingkungan dari pembiayaannya. Artinya, climate risk kini bersinggungan langsung dengan risiko regulasi dan reputasi.
2. Disrupsi Teknologi: Ketika Digitalisasi Tidak Selalu Membuat Aman
Transformasi digital adalah keniscayaan. Namun pengalaman beberapa bank dan lembaga keuangan di Indonesia menunjukkan bahwa digitalisasi yang terburu-buru justru dapat melahirkan risiko baru. Kasus gangguan layanan digital perbankan—mulai dari aplikasi mobile yang tidak bisa diakses, transaksi tertunda, hingga migrasi sistem yang bermasalah—menunjukkan bahwa:
- Teknologi lama (legacy system) sering kali belum siap
- Integrasi sistem tidak selalu mulus
- Kesiapan SDM menjadi faktor krusial
Penelitian tentang transformasi digital perbankan menegaskan bahwa kegagalan transformasi lebih sering disebabkan oleh faktor organisasi dan kepemimpinan, bukan teknologi itu sendiri. Dalam konteks Indonesia, disrupsi fintech dan platform digital juga menekan margin dan memaksa bank untuk berpikir ulang tentang model bisnis, bukan sekadar aplikasi.
3. Cybersecurity: Risiko Kepercayaan di Era Digital
Semakin digital sebuah bank, semakin besar pula risiko sibernya. Indonesia sendiri termasuk negara dengan tingkat serangan siber yang tinggi di kawasan Asia Tenggara. Kasus kebocoran data, phishing, hingga gangguan sistem—baik di sektor keuangan maupun layanan publik—menjadi pengingat bahwa risiko siber bukan lagi urusan teknis semata. Dalam perbankan, satu insiden siber dapat:
- Memicu kepanikan nasabah
- Menarik perhatian regulator
- Merusak kepercayaan publik dalam waktu singkat
Literatur manajemen risiko menekankan bahwa cybersecurity adalah risiko tata kelola, yang menuntut keterlibatan manajemen puncak dan dewan komisaris, bukan hanya unit IT.
Risiko Lain Tetap Ada, Namun Tiga Ini yang Menggerakkan
Risiko kepatuhan, SDM, dan reputasi tentu tetap relevan. Namun dalam praktiknya, risiko-risiko tersebut sering menjadi turunan dari tiga risiko utama di atas. Gagal mengelola risiko iklim dapat menyebabkan kredit bermasalah dan reputasi terganggu. Salah arah transformasi digital dapat menimbulkan risiko operasional dan SDM. Insiden siber dapat mengakibatkan risiko hukum dan kepercayaan publik.
Karena itu, memusatkan perhatian pada tiga risiko ini justru membuat pengelolaan risiko bank lebih terintegrasi dan kontekstual.
Penutup: Ujian Kepemimpinan Perbankan
Perbankan Indonesia ke depan tidak cukup hanya kuat secara modal dan patuh secara regulasi. Ia harus adaptif, reflektif, dan antisipatif. Risiko iklim, disrupsi teknologi, dan ancaman siber adalah ujian kepemimpinan, bukan sekadar ujian sistem. Bank yang bertahan bukan yang paling cepat mengadopsi teknologi, tetapi yang paling mampu membaca perubahan, mengelola manusia, dan menjaga kepercayaan. Karena dalam dunia perbankan, kepercayaan adalah mata uang yang paling mahal—dan paling rapuh.
Penulis yang memulai karier dari blog pribadi sebelum akhirnya bergabung dengan media online. Ia menyukai dunia tulis-menulis sejak sekolah. Hobinya adalah traveling, membaca novel klasik, dan membuat jurnal harian. Setiap perjalanan dan interaksi manusia selalu menjadi bahan inspirasinya. Motto: "Setiap sudut kota punya cerita yang patut dibagikan."